私たちが日常の会話の中で何気なく使っている「貯蓄」と「貯金」という言葉。どちらもお金をためるという意味合いで使われますが、金融・経済の文脈においては明確な違いが存在します。特に2026年現在、物価の上昇や新NISA制度の定着などにより、私たちの家計管理や資産づくりのあり方は大きな転換期を迎えています。銀行口座への預け入れにとどまらず、投資や保険なども視野に入れた総合的な資金管理が求められる今、言葉の正しい定義を知ることは非常に重要です。
本記事では、貯蓄と貯金の本質的な意味の違いから、それぞれのメリット・デメリット、目的別の使い分け基準、そしてこれからの時代に求められる賢い資産形成のコツまで、専門的な視点から分かりやすく紐解いていきます。
「貯金」と「貯蓄」の定義の違いとは?言葉の範囲と本質を解説
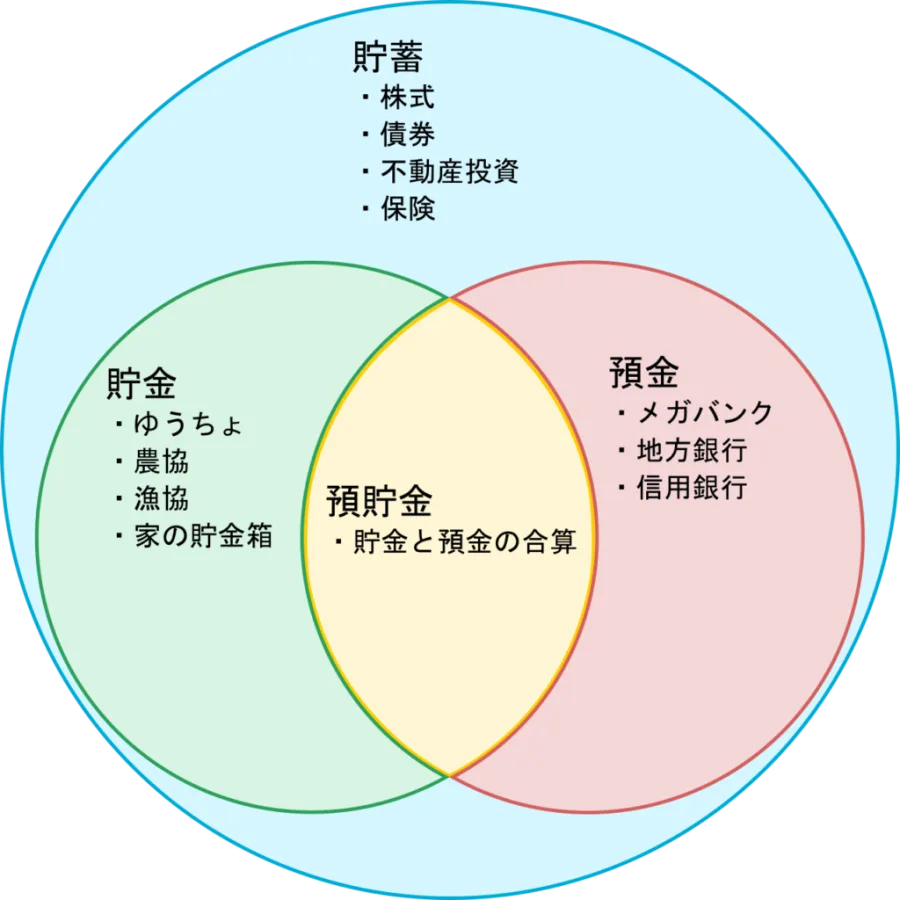
まずは、それぞれの言葉が持つ本来の意味と範囲の違いを確認していきましょう。「貯金」という言葉は、文字通り「金を貯める」ことを意味しますが、実務上や金融の定義では、主にゆうちょ銀行や農業協同組合(JA)、あるいは一般の銀行における「預金・貯金」を指すケースが一般的です。つまり、金融機関の口座に現金を預け入れる行為やその残高そのものを表します。
一方で、「貯蓄」は「蓄えを貯める」と書き、銀行預金だけに限定されません。定期預金や普通預金はもちろんのこと、国債や社債などの債券、株式投資、投資信託、さらには積立型の生命保険や個人年金保険など、将来のために資産を蓄えるすべての手段や行為が「貯蓄」の範疇に含まれます。したがって、「貯金は貯蓄の一部である」という関係性が成り立ちます。
この違いを理解することで、単に銀行にお金を眠らせておくことと、未来に向けて資産全体をマネジメントすることの差が明確になります。日本国内の家計金融資産の動向を見ても、かつては預貯金に偏重していた資金が、制度の拡充とともに徐々に多様な金融商品へと分散する傾向が見られます。
【比較表】貯蓄と貯金の特徴・目的・リスクの徹底対比
読者の皆さんが一目で両者の違いや特性を理解できるよう、貯金と広義の貯蓄(資産形成を含む)の主な違いを以下の表に整理しました。
| 比較項目 | 貯金(銀行預金など) | 貯蓄(資産形成・運用を含む) |
|---|---|---|
| 主な対象 | 普通預金、定期預金、当座預金など | 銀行預金、株式、投資信託、債券、保険など |
| 元本保証 | 基本あり(預金保険制度の保護対象) | 商品により異なる(投資は元本割れリスクあり) |
| 主な目的 | 当面の生活費、突発的な出費への備え | 将来への備え、インフレ対策、資産の増加 |
| 期待リターン | 極めて低い(低金利環境に依存) | 中長期的な運用益・配当・分配金が期待できる |
| 流動性(引き出しやすさ) | 非常に高い(いつでも引き出し可能) | 商品によって異なる(換金に時間がかかる場合あり) |
この表からも分かる通り、貯金は「安全性」と「流動性」において圧倒的な強みを持っていますが、現在の経済環境下では資産フリーズやインフレによる実質的な価値目減りリスクに対応しにくいという側面があります。反対に、貯蓄の領域を広げることで、リスクをコントロールしながら効率的なリターンを狙う道が開けます。
銀行預金(普通・定期)の役割と「貯金」にこだわるべき理由
資産形成という言葉が一般化する中でも、「貯金」の重要性が揺らぐことはありません。すべての資金をリスク性資産に回してしまうと、いざという時の急な出費や収入減に対応できなくなるためです。一般的に、生活費の3カ月分から半年分程度、あるいは人生の三大資金(教育費・住宅購入費・老後資金)のうち直近で必要になる資金については、元本が保証された銀行の普通預金や定期預金として確保しておくべきだと言われています。
普通預金はいつでも自由に出し入れできる流動性の高さが最大のメリットであり、家計管理のメインハブとして機能します。一方、定期預金は一定期間引き出せなくなる代わりに、普通預金よりもわずかに高い金利が設定されていることが多く、使う予定のない現金を一時的に固定して無駄遣いを防ぐ心理的な効果もあります。
このように、貯金は「攻めの資産形成」の土台となる「守りの基盤」として、家計管理において絶対に欠かせない役割を担っています。金融知識の基本として、まずはこの安全資産の確保を確実にクリアすることが鉄則となります。
「貯蓄」の枠組みを広げる:投資や保険がもたらす資産形成の仕組み
貯金だけではカバーできない領域を補うのが、広い意味での「貯蓄」に含まれる投資信託や株式、債券、保険などの金融商品です。これらは「お金に働いてもらう」ことで、預金金利を大きく上回るリターンを目指す仕組みを持っています。
例えば、投資信託を活用した積立投資は、毎月一定額を自動的に買い付けることで価格変動リスクを平準化しながら、長期間にわたって複利効果を得ることができます。また、外貨建ての保険や個人年金保険などは、保障を確保しつつ将来の受取額を増やす設計になっており、ライフプランに合わせた多様な選択肢を提供してくれます。
ただし、これらは元本保証がないものが多く、市場の動向によって一時的な含み損を抱えるリスクも伴います。したがって、貯蓄のポートフォリオ(資産配分)を組む際には、自身の年齢やリスク許容度、資金を使う時期(タイムホライゾン)をしっかりと見極めることが重要です。
目的別・資金の使い分け基準:賢くお金を貯めて増やすコツ
お金を効率よく管理し、将来の不安を解消するためには、目的や期限に応じた資金の「使い分け基準」を明確にすることが肝心です。すべてを同じ口座や同じ方法で管理するのではなく、以下のようなステップで分類するのが賢い家計管理のコツです。
1. 超短期の資金(生活費・予備費)
今月・来月の生活費や、家電の買い替え、医療費などの突発的な出費に備えるお金です。これらは引き出しやすさと安全性を最優先し、銀行の普通預金に置いておきます。
2. 中期の資金(数年以内に使う予定があるお金)
マイホームの頭金や車の購入、数年後のまとまった教育費などです。元本割れのリスクを避けたい場合は定期預金や安全性の高い債券などを選び、確実に準備します。
3. 長期の資金(10年〜20年以上の老後資金・資産形成)
当面使う予定のない余剰資金です。インフレリスクに対抗し、資産全体の価値を維持・向上させるため、つみたて投資枠などを活用した投資信託や株式などの「貯蓄(資産運用)」に振り分けます。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:貯金と貯蓄はどちらの言葉を普段の生活で意識すべきですか?
A1:日々の収支管理や生活防衛資金の確保には「貯金」の意識が不可欠ですが、将来を見据えたライフプランやインフレ対策を考える上では、より広い視野を持つ「貯蓄(資産形成)」の視点を持つことが大切です。
Q2:初心者でもできる賢い資産形成の第一歩は何ですか?
A2:まずは家計の収支を把握し、毎月確実に残せる「先取り貯金」の仕組みを銀行口座につくること、そして生活費の確保ができたら少額からの積立投資などを検討することが王道のステップです。
Q3:投資は貯蓄に含まれますか?
A3:はい、広義の貯蓄には株式や投資信託、債券などの投資活動も含まれます。日本においては「貯蓄から投資へ」というスローガンのもと、単なる銀行預金を超えた資産形成の重要性が広く認知されています。
ここまで、「貯蓄と貯金の違い」を軸に、それぞれの定義や役割、目的別の使い分けについて詳しく見てきました。銀行預金を中心とする「貯金」は、私たちの暮らしの安心と安全を守るための不動の土台であり、決して軽視できるものではありません。一方で、物価の変動や社会保障制度の変化が見込まれるこれからの時代においては、その土台の上に株式や投資信託といった「貯蓄(資産運用)」の柱を適切に立てていくことが大切です。
大切なのは、流行りの手法に流されることではなく、「自分のお金がいつ、何のために必要なのか」という目的を明確にすることです。資金の性格に合わせて「貯金」と「貯蓄」を賢く使い分け、持続可能で安心できる家計管理と資産形成を実践していきましょう。