年間100万円の貯蓄という目標は、多くのビジネスパーソンや一人暮らし層にとって、自らのライフスタイルを根本から見直し、将来への安心を手に入れるための大きな分岐点となります。2026年現在の経済環境下において、日々の生活費や物価変動が家計を圧迫する中、ただ何となく節約を続けるだけでは目標達成は困難です。確実にお金を増やすためには、家計の構造そのものを変える戦略的なアプローチが不可欠となります。
本稿では、年間100万円を無理なく、かつ確実に達成するための現実的なステップを解説します。固定費の見直しや先取り貯金の具体的な仕組みづくりから、挫折を防ぐための家計簿アプリ活用術、さらには20代からの資産形成を見据えた長期的なロードマップまで、実践的なノウハウを多角的に紐解いていきます。
年間100万円の貯金ペースと手取り割合のリアル
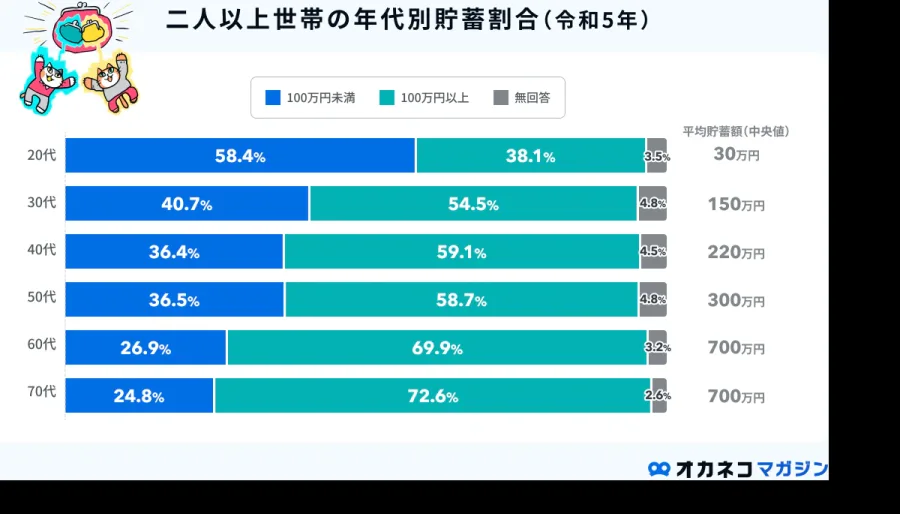
年間100万円を貯金するという目標を達成するためには、まず具体的なペース配分を把握することが第一歩となります。年間100万円は、12ヶ月で割ると月々約8万3300円の貯蓄が必要という計算になります。一見するとハードルが高く感じられる可能性がありますが、ご自身の「手取り収入」に対する貯蓄の割合を明確に設定することで、現実的なプランへと落とし込むことが可能です。
一般的に、無理なく資産を築ける理想的な手取りに対する貯蓄割合は、全体の20%程度とされています。例えば、手取りが月々約40万円であれば月8万円の貯金は割合としてクリアできますが、一人暮らしや手取りが20万円台前半〜中盤の場合は、生活費とのバランスを慎重に設計しなければなりません。ボーナスなしの環境や、毎月の収入が変動する職種であっても、年間の総受給額から逆算して毎月の積立額を決定することが、挫折を防ぐ最大のコツとなります。
年間100万円を達成するための実践的ステップ比較
貯金を成功させるためには、精神論に頼るのではなく、仕組み化によるアプローチが最も効果的です。以下に、年間100万円の貯金を達成するための代表的な手法や特徴を比較・整理しました。
| 実践項目 | 主な内容・仕組み | 期待される効果とおすすめポイント |
|---|---|---|
| 先取り貯金 | 給与振込口座から別口座へ自動積立 | 残ったお金で生活する習慣がつき、意志の力に頼らず確実に貯まる |
| 固定費削減 | 通信費、光熱費、サブスク等の見直し | 一度の手続きで毎月の支出が半永久的に下がり、ストレスが少ない |
| 家計簿アプリ活用 | 銀行口座やクレカ連携による自動集計 | 無駄遣いの傾向や使途不明金が可視化され、自然と節約意識が高まる |
| 無駄遣いの防止 | 衝動買いのルール化、キャッシュレス管理 | 支出のハードルが上がり、本当に必要なものへの投資に絞れる |
先取り貯金と自動化で「貯蓄の仕組み化」を作る
「お金が余ったら貯金しよう」という考え方では、どれほど強い意志を持っていても年間100万円の壁を突破することは極めて困難です。人間の心理として、手元にお金があればあるだけ使ってしまう傾向があるため、最初から貯金分を引いた残りで生活する「先取り貯金」の仕組みを構築することが鉄則となります。
具体的な手法としては、勤務先の財形貯蓄制度を利用するか、給与口座から自動で毎月一定額が別の積立専用口座に移動する自動定額入金サービスを活用するのが最も確実です。給与が入った瞬間に強制的に貯蓄額が別口座へ移るため、手元にある残高だけでやりくりする感覚が身につきます。この貯蓄の仕組み化を最初に整えるだけで、日々のこまめな節約ストレスから解放され、年間100万円のペースを淡々と維持することが可能になります。
固定費削減と無駄遣いをやめるための節約術
貯金額を増やすために真っ先に見直すべきなのが、毎月必ず発生する固定費です。日々の食費や娯楽費などの変動費を切り詰める節約術は精神的負担が大きくリバウンドしがちですが、固定費の削減は一度見直してしまえば、その後何もしなくても毎月の支出を大きく削減し続けることができます。
具体的には、大手キャリアから格安SIMへの乗り換えによる通信費の圧縮、見直していない保険プランの解約、日常的に使っていないサブスクリプションサービスの整理が挙げられます。また、無駄遣いをやめるためには、コンビニへの何気ない立ち寄りを控える、高額な買い物は一晩寝かせて衝動買いを防ぐといった行動ルールを設けることが有効です。こうした小さな意識改革の積み重ねが、年間100万円達成への強力な推進力となります。
一人暮らしでも実践できる家計簿アプリの活用法
実家暮らしと比較して家賃や光熱費の負担が重い一人暮らし層であっても、年間100万円の貯金は決して不可能な目標ではありません。家賃などの生活コストが高いからこそ、日々の収支をリアルタイムで把握し、どこにお金が流出しているかを正確に捉える必要があります。
そこでおすすめなのが、銀行口座やクレジットカード、電子マネーと連携できる家計簿アプリの活用です。手入力の家計簿では三日坊主になりがちな人でも、自動連携型のアプリであれば、いつの間にか支出がカテゴリー別にグラフ化されるため、無駄な出費がひと目で分かります。「今月は交際費を少し抑えよう」「外食を減らして自炊を増やそう」といった軌道修正がタイムリーにできるようになり、家計管理の精度が飛躍的に向上します。
20代からの貯蓄1,000万円ロードマップ
年間100万円の貯金を10年間継続すれば、それだけで1,000万円の大台に到達します。20代のうちからこの年間100万円のペースを確立することは、将来のライフステージの変化に対応するための揺るぎない基盤となります。
20代のうちは収入の伸び代が大きいため、昇給した分をそのまま生活水準の向上に充てるのではなく、昇給分の一部を自動的に貯蓄や投資へ回す習慣をつけることが重要です。若年層ならではの時間という最大の武器を活かし、確実な貯蓄の習慣と並行して少額からの資産運用を取り入れることで、1000万ロードマップの達成時期をさらに早めることが期待できます。
【貯金年間 100 万】に関するよくある質問(FAQ)
Q1:手取りが20万円台前半ですが、本当に年間100万円も貯金できますか?
A1:手取り20万円台前半(月収約20万〜25万円)の場合、年間100万円(月約8.3万円)の貯金は生活費の大部分を最適化する必要があります。家賃の安い物件への転居や固定費の徹底的な見直し、自炊を中心とした生活スタイルへの移行が前提となりますが、先取り貯金を徹底すれば十分に達成可能です。
Q2:ボーナスがない職種でも年間100万円は貯められますか?
A2:ボーナスに頼らず毎月の給与だけで年間100万円を貯める場合、月々の貯蓄額を約8.3万円に固定する必要があります。ボーナス支給月にまとまった額を貯金するのではなく、毎月の収入から確実に先取り貯金を行う体制を作れば、ボーナスなしの環境でも問題なくクリアできます。
Q3:貯金できない人の特徴にはどのようなものがありますか?
A3:主な特徴として、「収支を把握していない(家計簿をつけていない)」「口座が一つだけで余った分を使っている」「コンビニやネット通販で衝動買いが多い」「固定費の見直しを先延ばしにしている」などが挙げられます。これらを逆手に取り、自動化と可視化を徹底することが改善の近道です。
年間100万円の貯蓄は、根性論による一時的な節約ではなく、生活の仕組みを最適化する「システムづくり」によって成し遂げられるものです。先取り貯金の導入や固定費の削減、そして家計簿アプリによる現状把握は、どんな環境であっても確実にお金を増やすための普遍的なアプローチとなります。
物価や経済情勢が変化する現代においても、自らの手で家計をコントロールし、計画的に資産を築く力は一生モノの財産です。まずは自身の固定費の棚卸しと、毎月の先取り貯金の金額設定から、一歩を踏み出してみましょう。