2026年現在、社会人のライフスタイルにおいて「実家暮らし」は、経済的なメリットを最大限に活かせる強力な選択肢として多くの注目を集めています。物価高騰が続く現在、家賃や光熱費などの固定費を大幅に抑えられる環境は、将来に向けた資産形成を加速させる絶好のチャンスです。「実家暮らしでどれくらい貯金できるのか」「周囲の平均貯蓄額はどのくらいなのか」といった疑問を持つ人は少なくありません。
本記事では、実家暮らしにおける平均貯蓄額や生活費の目安、一人暮らしとの比較、そして「貯金できない」と悩む人が陥りがちな理由まで解説します。加えて、1,000万円の大台を効率よく達成するための具体的なコツや、家賃代わりの入れ金ルールなど、今すぐ実践できるノウハウを網羅的に紐解いていきましょう。
実家暮らしの社会人の貯金額と生活費の平均実態
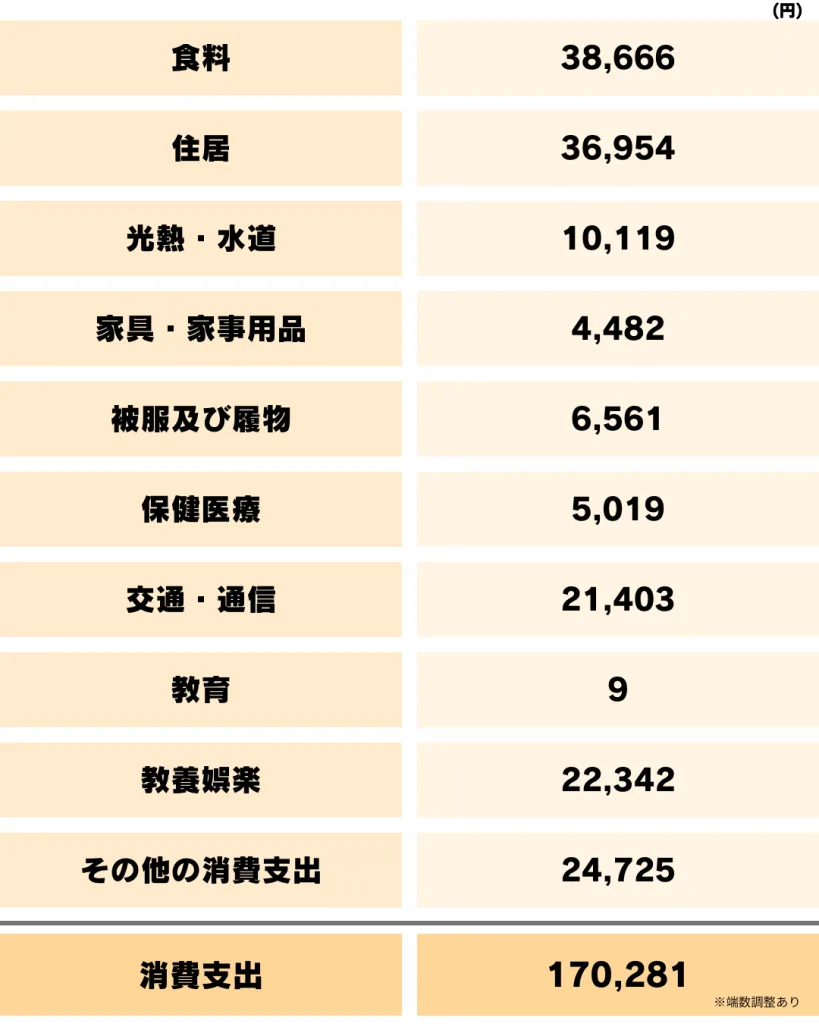
実家暮らしを選択している社会人の貯金額や、毎月どれくらいの生活費がかかっているのか、その実態を把握することは資産形成の第一歩となります。世間の平均的な水準を知ることで、自分の現在のペースが順調であるかどうかを客観的に判断することが可能です。
一般的に、実家暮らしの社会人の平均的な貯蓄額は、一人暮らし層と比較して大幅に高くなる傾向があります。家賃や高額な光熱費、通信費の一部が免除または軽減されるため、手取り収入の多くをそのまま貯蓄や投資に回せるからです。ただし、年齢や役職、実家への入れ金の金額によって手元に残る金額には大きな差が生まれます。
例えば、20代前半の若手社会人であれば毎月5万円から8万円、20代後半から30代にかけては毎月10万円以上の貯蓄をコンスタントに続けるケースが珍しくありません。年間で100万円以上の貯蓄を作ることも、実家暮らしであれば決して非現実的な目標ではないのです。
一人暮らしとの徹底比較:どれくらいお金が貯まるのか
実家暮らしと一人暮らしでは、どれほどの経済的格差が生じるのでしょうか。ここでは、家賃や生活費の違いを明確にし、貯金スピードの差を構造的に比較します。
一人暮らしの場合、毎月の固定費として家賃(地方でも5万円〜都内なら8万〜12万円)、水道光熱費、通信費、食費、日用品代などが確実に発生します。これらは生活を維持するために不可欠なコストであり、どれだけ節約しても一定の支出を下回ることは困難です。一方、実家暮らしであれば、家賃が無料あるいは少額の「家賃代わり」の支払いで済み、食費や光熱費も家族と共有することで大幅に圧縮されます。
| 比較項目 | 実家暮らしの傾向 | 一人暮らしの傾向 | 年間での経済的差額の目安 |
|---|---|---|---|
| 住居費(家賃・共益費) | 0円〜数万円(親への入れ金のみ) | 60万円〜150万円以上 | 約60万円〜150万円の節約 |
| 水道光熱費・通信費 | 一部負担または親の負担が多い | 15万円〜30万円 | 約15万円〜30万円の節約 |
| 食費・日用品代 | 家族と共有・分担するため割安 | 40万円〜60万円 | 約20万円〜40万円の節約 |
| 年間トータル貯蓄ポテンシャル | 手取りの50%〜70%を貯蓄に回しやすい | 手取りの10%〜20%が限界になりやすい | 年間で数十万〜100万円以上の差 |
この比較表からも明らかなように、実家暮らしは圧倒的なコストパフォーマンスを誇ります。浮いたコストをそのまま貯金や資産運用に充てることが、将来の大きなアドバンテージとなるのです。
実家暮らしなのに「貯金できない」と悩む人の根本的な理由
「実家暮らしをしているのに、なぜか口座にお金が残らない」という悩みを抱える人は少なくありません。恵まれた環境にいるにもかかわらず貯金ができない背景には、明確な構造的原因が存在します。
最大の理由は「お金があるという油断による生活水準のインフレ」です。家賃がかからない安心感から、趣味の買い物、外食、交際費、サブスクリプションサービスなどに気前よくお金を使ってしまい、結果として一人暮らしの人と変わらない、あるいはそれ以上の消費をしてしまうケースが後を絶ちません。いわゆる「あるだけ使ってしまうシンドローム」です。
また、実家への生活費(家賃代わり)の支払いが一切ない、あるいは不定期であることも原因の一つです。お金に強制力が働かないため、「いつでも貯められる」という先送り思考が働き、気づいた時には年齢相応の貯蓄額を大きく下回っているという事態に陥ります。
効率よくお金を貯めるための具体的なコツと生活ルール
実家暮らしのメリットを最大限に活かし、確実に資産を築くためには、意図的な仕組み作りが不可欠です。ここでは、効率よくお金を貯めるための具体的なアプローチを解説します。
第一に実践すべきは「先取り貯蓄の徹底」です。給与が口座に入金された時点で、あらかじめ決めた金額を自動的に別口座や積立投資に回し、残ったお金だけで生活するルールを強制化します。「余ったら貯金する」という考え方では、どれだけ環境が良くてもお金は貯まりません。
第二に、実家であっても「家賃代わり」の名目で、毎月一定額を親に渡すか、自分名義の別口座に強制送金する仕組みを作る有効性があります。親に生活費として一定額を渡すことは、自立心を保つだけでなく、家庭内での立場を安定させ、一人暮らしと同等の固定費感覚を養うトレーニングにもなります。お小遣いの相場観をあらかじめ設定し、無駄な交際費や衝動買いをコントロールすることも重要です。
実家暮らしで「貯金1,000万円」を最速で達成するロードマップ
多くの社会人にとって一つの大きなマイルストーンとなる「貯金1,000万円」。実家暮らしの環境をフル活用すれば、この目標は現実的かつスピーディーに達成可能です。
例えば、手取り月収が25万円の社会人が、毎月10万円の貯金とボーナスからの年間40万円の積立を継続した場合、年間で約160万円の資産増加となります。このペースを維持すれば、約6年間で1,000万円の大台に到達します。加えて、貯蓄の一部をNISAなどの少額投資非課税制度を活用したインデックス投資に振り向けることで、複利効果により達成時期をさらに早めることが可能です。
計画を成功させるためには、自分の収入に対する適切な貯金ペースを逆算し、無駄な固定費や浪費を定期的に見直すセルフチェックの習慣が大切です。
【実家暮らし貯金】に関するよくある質問(FAQ)
Q1:実家暮らしの社会人は、毎月いくらくらい貯金するのが理想ですか?
A1:一般的には手取り収入の40%から50%以上を目標にするのが理想的です。例えば手取りが25万円であれば、毎月10万円〜12万円の貯蓄をペースとして維持できれば非常に順調と言えます。
Q2:実家にいながら全く生活費を入れていないのですが、問題ありませんか?
A2:経済的には貯金しやすい一方で、金銭感覚が甘くなりやすく、将来一人暮らしや結婚などで実家を出た際に生活の維持が難しくなるリスクがあります。家賃代わりとして毎月一定額を親に渡す、または自分で管理する習慣をつけることを強くおすすめします。
Q3:実家暮らしをいつまで続けるべきか、自立との兼ね合いに悩んでいます。
A3:明確な期限を設定が必要です。「貯金が1,000万円に達するまで」「〇歳になるまで」といった具体的なゴールを自分で決め、その目標に向けて集中的に資産を築く期間と位置づけることで、ダラダラと実家に甘え続ける状況を防ぐことができます。
実家暮らしは、適切なルール管理と強い意志さえあれば、将来の経済的安定を掴むための強力な武器となります。一人暮らしと比較した圧倒的なコスト優位性を背景に、計画的な先取り貯蓄や家賃代わりの積立を実践することで、若いうちからまとまった資産を築くことが可能です。
大切なのは、環境に甘えて浪費するのではなく、明確な目標金額と期限を設定して効率的に貯蓄を進めることです。本記事で紹介した平均的な実態やコツを参考に、ご自身のライフプランに合わせた最適な貯金スタイルを築いていきましょう。