日本国内において、人生の大きな節目のひとつとなるのが「65歳」の到来です。この年齢を迎えるにあたって、多くの人が直面するのが老齢年金の受給手続きに関する疑問や不安です。「いつから受け取れるのか」「どのような書類が必要になるのか」「手続きが遅れるとどうなるのか」といった疑問を抱えている方も少なくありません。特に、定年退職や再雇用への切り替えなどライフスタイルが大きく変化する時期だからこそ、正確な情報を把握してスムーズに手続きを進めることが重要となります。
本記事では、日本年金機構の制度に基づき、老齢基礎年金および老齢厚生年金の受給に必要な書類や提出期限、具体的な手続きの流れを分かりやすく解説します。ハガキが届かない場合の対処法や、繰上げ・繰下げ受給といった損をしないための受給開始タイミングの選び方まで、2026年現在の最新実務に沿って徹底的に紐解いていきます。
65歳の誕生月に届く「年金請求書」の仕組みと届かない場合の対処法
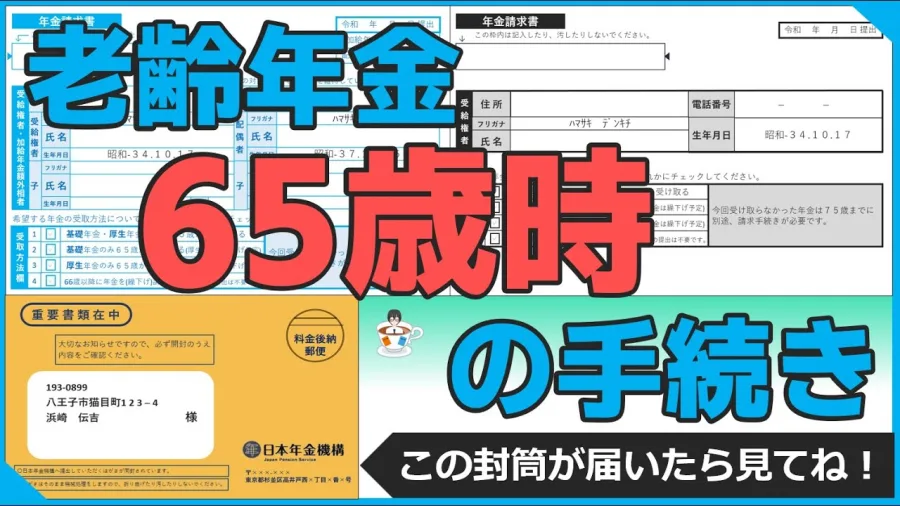
老齢年金を受け取るためには、自動的に口座へ振り込まれるわけではなく、本人による請求手続きを行う必要があります。通常、受給開始年齢である65歳を迎える誕生月の前月下旬(共済年金加入歴がある場合は該当する共済組合から)に、日本年金機構から「年金請求書(事前送付用)」が自宅へ郵送されます。この封筒には、受給権が発生する年月や、これまでの加入記録があらかじめ印字されています。
しかし、「誕生月になってもハガキ(年金請求書)が届かない」というトラブルも一定数発生しています。考えられる主な原因としては、住民票の住所と実際の居住地が異なっている場合や、転居の手続きに伴うタイムラグ、あるいは郵送上のトラブルなどが挙げられます。もし誕生月を過ぎても年金請求書が届かない場合は、焦らずに「ねんきんダイヤル」や所轄の年金事務所へ連絡し、状況を確認のうえ年金請求書の再交付や郵送手続を依頼することが大切です。
老齢基礎年金と老齢厚生年金の違いと受給開始年齢の基本
私たちが受け取る公的年金は、大きく分けて「老齢基礎年金」と「老齢厚生年金」の2階建て構造になっています。老齢基礎年金は日本国内に住む20歳から60歳までのすべての人が加入する国民年金から支給されるものであり、老齢厚生年金は会社員や公務員などが加入する厚生年金保険から報酬比例で支給されるものです。原則として、どちらも受給開始年齢は65歳に設定されています。
ただし、生年月日や性別、これまでの加入期間によっては、特別支給の老齢厚生年金を受け取ってきたケースや、共済年金としての加入期間が含まれているケースなど、個別の状況によって手続きの進め方や窓口が異なる場合があります。自分の年金加入記録を「ねんきんネット」等で事前に確認し、どの制度に該当しているかを正確に把握しておくことが、スムーズな手続きの第一歩となります。
年金受給手続きに必要となる書類一覧と事前準備のチェックリスト
年金請求書を提出する際には、印字されている内容の確認だけでなく、いくつかの添付書類を自分で用意し、不備のない状態で提出する必要があります。特に、受給権者本人の身元確認や口座情報の証明にかかわる書類は、自治体の窓口やオンラインで事前に取得しておくことが大切です。以下の比較表に、一般的な請求時に必要となる主な書類とそれぞれの詳細をまとめました。
| 書類の名称 | 概要・取得先 | 留意点・備考 |
|---|---|---|
| 年金請求書 | 日本年金機構から送付される緑色の用紙 | 必要事項を黒または青のボールペンで記入。基礎年金番号等の確認が必要。 |
| 戸籍謄本(抄本)または住民票 | 本籍地または居住地の市区町村役場 | 受給権発生日以降に取得したもの。状況により除票や戸籍記載事項証明書が必要な場合あり。 |
| 本人確認書類 | マイナンバーカード、運転免許証など | マイナンバーを記載する場合は、マイナンバーカードまたは通知カード+身元確認書類の提示が必須。 |
| 受取口座の通帳またはキャッシュカード | 金融機関の口座情報がわかるもの | 本人名義の口座に限る。ネット銀行を指定する場合は口座名義や支店名が確認できる画面の印刷等が必要な場合もある。 |
| 雇用保険受給資格者証等 | ハローワークから交付される書類 | 65歳未満で退職し、失業給付を受給している場合や手続き中の場合に必要(厚生年金との併給調整のため)。 |
上記の書類のほか、配偶者や子を扶養している加給年金の支給要件を満たしている場合は、配偶者の所得証明書や世帯全員の住民票など、追加の証明書類が大切です。書類に不備があると、年金の初回振込時期が遅れる原因となりますので、提出前に日本年金機構が公開しているチェックリストなどを活用して入念に確認することをお勧めします。
提出期限と手続きの流れ:いつまでに、どこで行うべきか
年金請求書の提出期限は、原則として「受給権が発生した日(65歳の誕生日の前日)以降、5年以内」と法律で定められています。期限を過ぎてしまうと時効となり、過去の年金を受け取れなくなる可能性が生じるため注意が必要です。最も望ましいタイミングは、65歳の誕生日の前日以降に速やかに書類を記入し、年金事務所または街角の年金相談センターへ持参、あるいは郵送で提出することです。
手続きの大まかな流れとしては、①誕生月の前月に届く請求書を受け取る、②必要書類(住民票やマイナンバー確認書類など)を準備する、③請求書に必要事項を記入し押印(または署名)する、④管轄の年金事務所に提出する、というステップになります。提出後、審査を経て通常は約1〜2ヶ月程度で「年金証書・年金決定通知書」が自宅に届き、その後指定した金融機関の口座へ年金が振り込まれ začimaru 形式で支給がスタートします。
損をしないための受給開始タイミング:「繰上げ受給」と「繰下げ受給」の選択
65歳からの受給が原則である一方で、個人のライフプランに合わせて受給開始時期を柔軟に変更できる制度が「繰上げ受給」と「繰下げ受給」です。これらは将来の受給額に直接影響するため、慎重な判断が大切です。それぞれの特徴を正しく理解し、自身の健康状態や就労状況に照らし合わせて選択することが、経済的な損を防ぐ鍵となります。
繰上げ受給は、65歳になる前(最短50歳代後半から)に早めて年金を受け取る方法です。早く受け取れるメリットがある反面、1ヶ月早めるごとに受給率が減額(一生涯減額されたまま)されるため、長期的なトータル受給額では目減りするリスクがあります。一方、繰下げ受給は、65歳以降(最大75歳まで)受給を遅らせることで、1ヶ月遅らせるごとに受給率が増加(増額率は1ヶ月あたり0.7%、最大で大幅なプラス)する仕組みです。長く働く環境にある場合や、他の収入源が確保できている場合は、繰下げ受給を活用して将来の受給額を手厚くする選択肢も非常に有効です。
【年金手続き 65 歳】に関するよくある質問(FAQ)
Q1:65歳になったら、会社を辞めていなくても年金の請求手続きは必要ですか?
A1:はい、必要です。老齢基礎年金および老齢厚生年金は、65歳に到達した時点で受給権が発生するため、現役で働き続けて給与を得ている場合であっても、年金請求書の提出手続きを行う必要があります。ただし、厚生年金に加入しながら働く場合は、標準報酬月額と年金額によっては一部支給停止(在職老齢年金制度)となる場合があります。
Q2:住民票やマイナンバーなどの必要書類を集める際、いつの時点のものが有効ですか?
A2:原則として、受給権が発生した日(65歳の誕生日の前日)以降に取得した証明書類が大切です。自治体によって発行にかかる日数や手数料が異なるため、誕生月が近づいた段階で計画的に取得を進めるのがスムーズです。
Q3:年金請求の手続きを自分で行うのが難しい場合、代理人に頼むことはできますか?
A3:やむを得ない理由により本人が直接手続きを行えない場合は、代理人による請求手続きが認められています。その際は、委任状や代理人の本人確認書類、および請求者本人の状況を証明する書類などが必要となりますので、事前に管轄の年金事務所へ相談して詳細を確認してください。
65歳を迎えた時の年金手続きは、人生のセカンドキャリアや老後設計を安定させるための極めて重要なステップです。「年金請求書」の到着を待つだけでなく、万が一届かない場合への備えや、住民票・マイナンバーといった必要書類の事前準備を整えておくことで、慌てることなく確実に手続きを完了させることができます。
また、原則通りの65歳受給だけでなく、自身の就労状況や健康状態を見据えた「繰下げ受給」の検討など、損をしないための戦略的な判断も大切です。正確な公的情報を基に、自身のライフプランに最適なタイミングを見極め、ゆとりある老後への第一歩を確実に踏み出しましょう。